Инвестиции для начинающих часто кажутся намного сложнее, чем они есть на самом деле. Новичок открывает приложение брокера и видит сотни акций, облигаций, фондов, графиков и показателей. Один источник советует покупать дивидендные акции, другой — инвестировать только в фонды, третий обещает быстрый заработок на отдельных бумагах.
В результате человек либо начинает покупать активы практически наугад, либо откладывает инвестиции на потом, потому что боится сделать ошибку.
Оба подхода трудно назвать оптимальными.
Чтобы начать инвестировать, не требуется уметь прогнозировать рынок, ежедневно читать финансовые новости или угадывать, какая акция завтра вырастет. Гораздо важнее понять базовые принципы: зачем вы инвестируете, какой риск готовы принять, на какой срок вкладываете деньги и как будете формировать портфель.
Инвестиции для начинающих — это в первую очередь система управления деньгами, а не поиск способа быстро разбогатеть.
Если система построена правильно, инвестирование становится достаточно понятным процессом:
- вы создаёте финансовую подушку;
- определяете финансовые цели;
- выбираете подходящий инвестиционный счёт;
- определяете допустимый риск;
- подбираете активы;
- распределяете деньги между ними;
- регулярно пополняете портфель;
- периодически проверяете и корректируете стратегию.
В этом руководстве мы пройдём весь путь последовательно — от понимания того, что такое инвестиции, до создания первого инвестиционного портфеля.
Материал рассчитан прежде всего на человека, который никогда раньше не инвестировал либо только открыл брокерский счёт и пока не понимает, что делать дальше.
Перед началом инвестирования полезно разобраться и с базовыми принципами управления деньгами — подробнее об этом читайте в руководстве «Финансовая грамотность для начинающих».
Содержание
- Что такое инвестиции простыми словами
- Зачем вообще инвестировать деньги
- Чем инвестиции отличаются от накоплений
- Когда начинать инвестировать ещё рано
- Сколько денег нужно для старта
- Какие инвестиционные инструменты существуют
- Акции для начинающих
- Облигации для начинающих
- Биржевые фонды и диверсификация
- Как выбрать брокера
- Брокерский счёт и ИИС
- Как определить свой риск-профиль
- Как собрать первый инвестиционный портфель
- Как инвестировать 1000, 5000 и 10 000 рублей в месяц
- Как снизить инвестиционные риски
- Как работает сложный процент
- Что делать при падении рынка
- Основные ошибки начинающих инвесторов
- Пошаговый план первого года инвестирования
- Чек-лист инвестора
- FAQ
- Заключение
Что такое инвестиции простыми словами
Инвестиции — это размещение денег в активах с расчётом на получение дохода или увеличение стоимости капитала в будущем.
Другими словами, вместо того чтобы полностью потратить заработанные деньги сегодня, человек направляет часть средств в активы, которые потенциально способны приносить ему дополнительную финансовую выгоду.
Например, инвестор может купить:
- акции компаний;
- государственные или корпоративные облигации;
- паи биржевых фондов;
- драгоценные металлы;
- другие доступные ему инвестиционные инструменты.
Важное слово здесь — потенциально.
Покупка инвестиционного актива не означает, что человек гарантированно заработает. Стоимость ценных бумаг может как расти, так и снижаться. Компания может уменьшить дивиденды, цена облигации может измениться, а стоимость всего инвестиционного портфеля на определённом отрезке времени способна уйти в минус.
Поэтому нельзя воспринимать инвестиции как банковский накопительный счёт с заранее понятным результатом.
Инвестор принимает риск ради потенциальной доходности.
И именно соотношение:
доходность ↔ риск
становится одной из главных тем, которую должен понять начинающий инвестор.
Простой пример инвестирования
Предположим, человек каждый месяц получает доход и может откладывать 10 000 ₽.
У него есть несколько вариантов.
Вариант 1. Потратить всё
Через месяц деньги исчезнут, а капитал останется прежним.
Вариант 2. Хранить наличные
Номинальная сумма сохранится, но покупательная способность денег со временем может уменьшаться из-за инфляции.
Вариант 3. Формировать резерв
Часть денег можно хранить в ликвидной форме для непредвиденных ситуаций.
Вариант 4. Инвестировать часть свободного капитала
После формирования резервного фонда часть денег направляется в инвестиционные активы.
Именно четвёртый вариант позволяет попытаться создать капитал, который со временем начинает приносить новый доход.
Зачем инвестировать деньги
Главная причина инвестирования заключается не в том, чтобы «обыграть рынок».
Инвестиции помогают решать долгосрочные финансовые задачи.
Например:
- создать капитал;
- подготовиться к пенсии;
- накопить на крупную цель;
- создать дополнительный источник дохода;
- частично компенсировать влияние инфляции;
- сформировать финансовую независимость.
Поэтому начинать инвестировать лучше не с вопроса:
Какую акцию купить?
А с вопроса:
Зачем мне вообще нужен инвестиционный капитал?
Это принципиальная разница.
Если цель неизвестна, невозможно правильно определить ни срок инвестирования, ни уровень риска, ни структуру портфеля.
Инвестиции ради капитала
Представим двух людей.
Оба зарабатывают одинаково.
Первый человек полностью тратит доход.
Второй регулярно направляет небольшую часть денег в активы.
В первые месяцы разница почти незаметна.
Через несколько лет она становится существеннее.
У второго человека постепенно формируется капитал, который состоит уже не только из внесённых денег, но потенциально и из полученного инвестиционного результата.
Именно поэтому в долгосрочном финансовом планировании важно смотреть не только на заработок, но и на долю дохода, которую удаётся превращать в капитал.
Инвестиции ради будущего дохода
У накопленного капитала есть ещё одна функция — потенциально создавать денежный поток.
Например, инвестор может получать:
- дивиденды по акциям;
- купоны по облигациям;
- выплаты некоторых фондов;
- прибыль при росте стоимости активов.
Однако здесь начинающему инвестору важно избежать распространённой ошибки.
Пассивный доход не появляется из воздуха.
Чтобы инвестиции начали приносить заметный денежный поток, сначала необходимо сформировать капитал.
Поэтому первые годы разумнее концентрироваться не на вопросе:
«Сколько я получу дивидендов в следующем месяце?»
а на вопросе:
«Насколько последовательно я увеличиваю собственный капитал?»
пассивный доход от инвестиций
Инвестиции и накопления — в чём разница
Эти понятия часто смешивают.
Но накопления и инвестиции выполняют разные задачи.
| Параметр | Накопления | Инвестиции |
|---|---|---|
| Основная цель | Сохранить деньги для ближайших задач | Рост капитала |
| Горизонт | Обычно короткий или средний | Чаще средний и долгий |
| Допустимый риск | Низкий | От низкого до высокого |
| Ликвидность | Обычно высокая | Зависит от инструмента |
| Возможные колебания стоимости | Минимальные | Могут быть значительными |
| Потенциальная доходность | Обычно ограничена | Может быть выше, но не гарантируется |
Например, деньги на ремонт через три месяца — это скорее накопления.
А деньги на финансовую независимость через 20 лет — уже потенциально инвестиционный капитал.
Почему нельзя инвестировать все накопления
Это одна из важнейших вещей во всём руководстве.
Представьте ситуацию.
Вы инвестировали все свободные деньги.
Через месяц:
- сломалась машина;
- понадобилось дорогое лечение;
- вы потеряли работу;
- возникла срочная семейная проблема.
Рынок в этот момент снизился на 20%.
Если финансового резерва нет, человеку может потребоваться продавать инвестиционные активы именно тогда, когда они стоят дешевле.
Таким образом временное падение рынка превращается в реальный убыток.
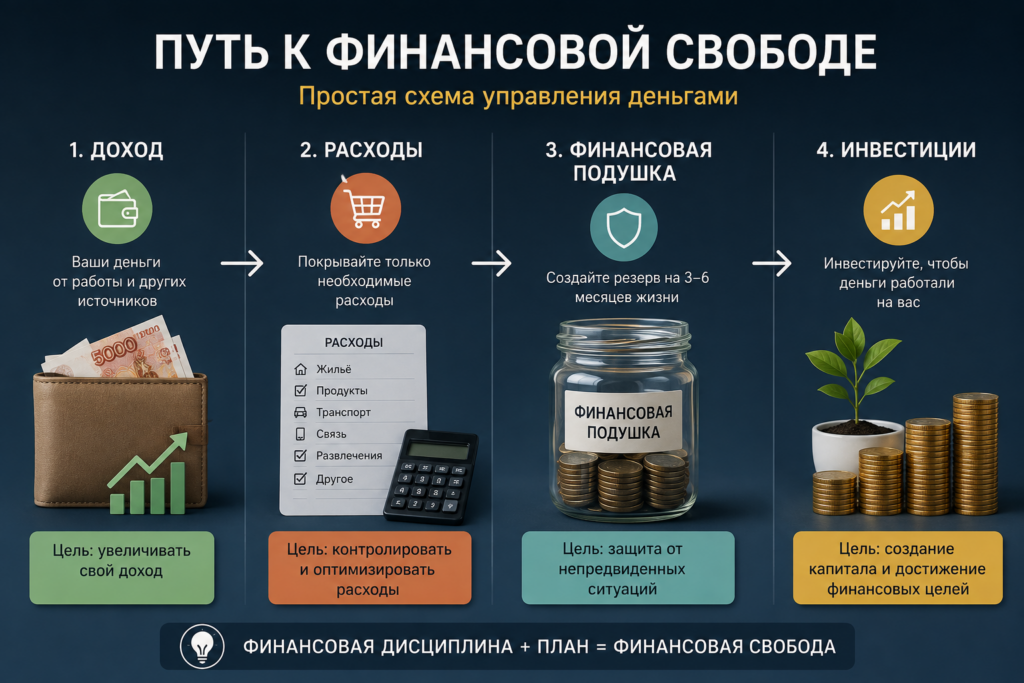
Именно поэтому инвестиции для начинающих должны начинаться не с выбора акции, а с создания финансового резерва.
Когда начинать инвестировать ещё рано
Иногда лучший инвестиционный шаг — временно вообще не инвестировать.
Это особенно важно для начинающих.
Ниже несколько ситуаций.
Нет финансовой подушки
Финансовая подушка — это резерв денег на непредвиденные расходы.
Обычно резерв создаётся так, чтобы он мог покрыть несколько месяцев базовых расходов семьи.
Точная сумма зависит от:
- стабильности дохода;
- количества иждивенцев;
- профессии;
- состояния обязательных расходов;
- наличия кредитов;
- общего уровня финансового риска семьи.
Например, человеку со стабильной государственной работой и небольшими обязательствами может быть комфортна одна величина резерва.
Самозанятому человеку с нестабильным доходом и семьёй может понадобиться значительно больший запас.
финансовая подушка безопасности
Есть дорогие долги
Представьте:
человек платит по потребительскому кредиту условные 25–30% годовых и одновременно надеется получить 10–15% от инвестиций.
Такой подход часто экономически нелогичен.
Доходность инвестиций не гарантируется.
Проценты по кредиту, напротив, платить придётся по договору.
Поэтому перед инвестициями важно оценить стоимость долгов.
Особое внимание необходимо уделять:
- кредитным картам;
- микрозаймам;
- дорогим потребительским кредитам;
- просроченной задолженности.
Не любой долг автоматически означает, что инвестировать нельзя. Например, долгосрочная ипотека требует отдельного анализа.
Но дорогая задолженность обычно должна иметь высокий приоритет.
Деньги понадобятся через несколько месяцев
Фондовый рынок не предназначен для хранения денег, которые точно понадобятся завтра.
Если вы копите:
- на отпуск через полгода;
- на ремонт через год;
- на первоначальный взнос в ближайшее время;
то агрессивные инвестиции могут не соответствовать сроку цели.
Стоимость активов может снизиться именно к моменту, когда потребуются деньги.
Вы не понимаете, что покупаете
Простое правило начинающего инвестора:
Не покупайте инструмент, механизм которого вы не можете объяснить простыми словами.
Если вы не понимаете:
- откуда появляется доход;
- какие существуют риски;
- почему цена может измениться;
- сколько платите комиссий;
- в каких условиях можно потерять деньги,
то покупать такой инструмент пока не стоит.
Сначала изучение.
Потом решение.
Сколько денег нужно, чтобы начать инвестировать
Существует миф, что инвестирование начинается только после накопления крупной суммы.
Для освоения базовых инструментов это необязательно.
Сегодня начать формировать инвестиционный портфель можно с относительно небольшой суммы.
Но здесь важно различать два понятия:
- сумма для начала обучения на практике;
- капитал, способный заметно изменить финансовое положение.
Начать можно с 1000 ₽.
Но инвестиции 1000 ₽ один раз не создадут финансовую независимость.
Смысл маленькой стартовой суммы в другом — она позволяет выработать систему.
Что даёт небольшой стартовый капитал
Небольшие инвестиции позволяют новичку:
- разобраться с интерфейсом брокера;
- увидеть, как совершаются сделки;
- изучить поведение активов;
- привыкнуть к рыночным колебаниям;
- научиться вести портфель;
- протестировать собственную реакцию на падение рынка.
Потеря 5% от 5000 ₽ психологически и финансово совсем не равна потере 5% от 1 000 000 ₽.
Поэтому начинать с маленькой суммы вполне разумно.
Что важнее — стартовая сумма или регулярность
Для человека, который создаёт капитал с нуля, чаще важнее не первый взнос, а привычка регулярно пополнять инвестиционный портфель.
Представим:
Инвестор А
Один раз внёс 100 000 ₽ и больше никогда не инвестировал.
Инвестор Б
Начал с 5000 ₽ и каждый месяц продолжает направлять в портфель 5000 ₽.
На длинном горизонте регулярные пополнения способны стать главным источником роста капитала.
Поэтому начинающему полезно определять не только:
«Сколько я могу вложить сегодня?»
но и:
«Сколько я реально смогу инвестировать каждый месяц в течение нескольких лет?»
как инвестировать 1000 рублей в месяц
Какую часть дохода инвестировать
Универсального процента не существует.
Иногда можно услышать:
- инвестируйте 10%;
- инвестируйте 20%;
- инвестируйте половину дохода.
Но без контекста такие советы мало полезны.
Человек с доходом 60 000 ₽ и обязательными расходами 55 000 ₽ находится в совершенно другой финансовой ситуации, чем человек с доходом 200 000 ₽ и расходами 80 000 ₽.
Поэтому правильнее использовать следующую последовательность.
Сначала обязательные расходы
Определите расходы, без которых невозможно нормально жить:
- жильё;
- продукты;
- транспорт;
- лекарства;
- обязательные платежи;
- расходы на детей;
- минимальные платежи по долгам.
Затем финансовая подушка
До активного инвестирования создаётся резерв.
Затем финансовые цели
Например:
- квартира;
- автомобиль;
- обучение;
- путешествие.
Деньги на краткосрочные цели не стоит автоматически смешивать с долгосрочным инвестиционным портфелем.
И только затем инвестиционный бюджет
Оставшуюся сумму можно распределять на инвестиции.
Для одного человека это будет 5% дохода.
Для другого — 20%.
Для третьего — 40%.
Главное — чтобы выбранная сумма была устойчивой.
Лучше регулярно инвестировать 5000 ₽ много лет, чем два месяца инвестировать по 30 000 ₽, а затем полностью отказаться от системы.
Основные инвестиционные инструменты для начинающих
Теперь переходим к самому интересному.
На фондовом рынке существует огромное количество инструментов, но начинающему инвестору не нужно изучать всё сразу.
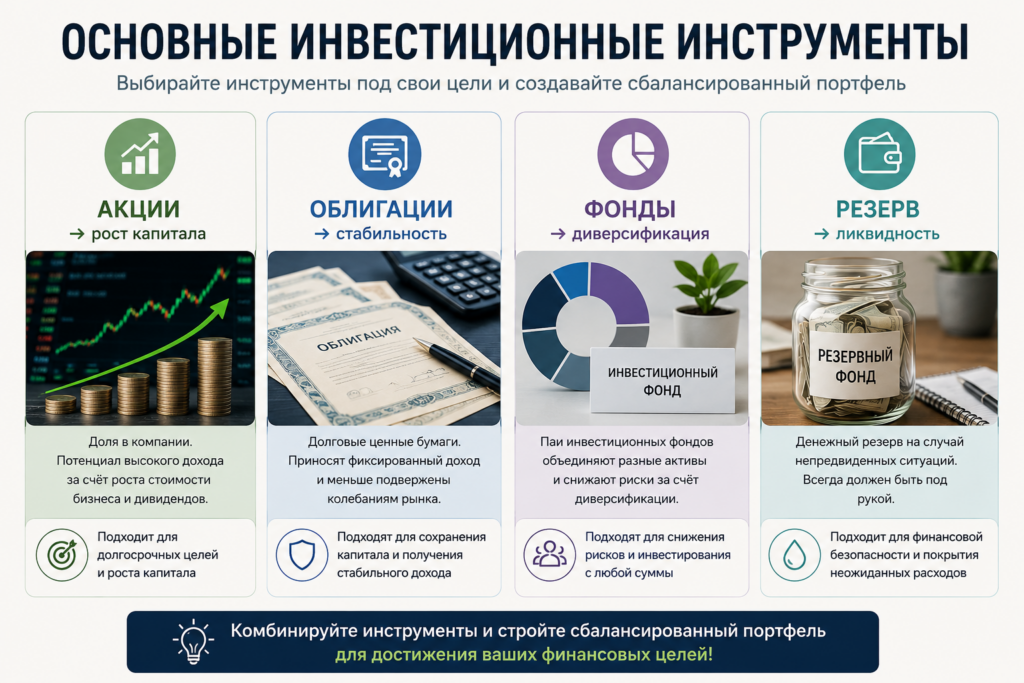
В базовом портфеле чаще всего достаточно понимать три основные категории:
- акции;
- облигации;
- биржевые фонды.
Позже можно изучать дополнительные инструменты.
Акции
Акция — это ценная бумага, связанная с долей в компании.
Покупая акцию, инвестор получает возможность участвовать в результатах бизнеса.
Доход потенциально может складываться из:
- роста стоимости акции;
- дивидендов, если компания их выплачивает.
Например, если компания развивается, увеличивает прибыль и становится более ценной, цена её акций в долгосрочном периоде может увеличиваться.
Но возможна и противоположная ситуация.
Компания может:
- столкнуться с кризисом;
- потерять рынок;
- увеличить долги;
- уменьшить прибыль;
- отменить дивиденды.
Поэтому отдельная акция всегда несёт специфический риск конкретного бизнеса.
Главный риск покупки отдельных акций
Представьте, что весь инвестиционный капитал вложен в одну компанию.
Если компания потеряет половину стоимости, ваш портфель также потеряет половину.
Если вместо одной бумаги деньги распределены между большим количеством компаний, проблемы одного бизнеса оказывают намного меньшее влияние на общий результат.
Это и есть одна из причин, почему диверсификация занимает центральное место в инвестициях.
Дивидендные акции
Некоторые компании направляют часть прибыли акционерам.
Такие выплаты называются дивидендами.
Дивидендная стратегия может быть привлекательна для инвесторов, заинтересованных в денежном потоке.
Но высокая дивидендная доходность сама по себе не делает компанию хорошей инвестицией.
Перед покупкой важно анализировать:
- стабильность бизнеса;
- долговую нагрузку;
- историю выплат;
- способность компании генерировать прибыль;
- причины высокой дивидендной доходности.
Облигации
Если акция условно означает участие в бизнесе, облигация работает иначе.
Покупая облигацию, инвестор фактически предоставляет деньги в долг эмитенту.
Эмитентом может быть:
- государство;
- регион;
- компания.
Обычно облигация имеет:
- номинальную стоимость;
- срок погашения;
- купонные выплаты;
- рыночную цену.
На первый взгляд облигации проще акций, однако у них тоже существуют риски.
Например:
- кредитный риск;
- процентный риск;
- риск ликвидности;
- инфляционный риск.
Поэтому нельзя считать любую облигацию автоматически безопасной.
Биржевые фонды
Биржевой фонд позволяет купить не один актив, а сразу целую корзину активов через одну ценную бумагу.
Например, внутри фонда могут находиться:
- десятки акций;
- сотни облигаций;
- инструменты денежного рынка;
- золото;
- комбинация разных активов.
Для начинающего инвестора это особенно интересно с точки зрения диверсификации.
Вместо самостоятельной покупки десятков отдельных компаний инвестор может приобрести долю фонда, внутри которого уже находится целый портфель.
Но и здесь нужно анализировать:
- что именно находится внутри фонда;
- какие комиссии взимаются;
- насколько фонд ликвиден;
- какую стратегию он использует;
- насколько она соответствует вашей цели.
Акции, облигации или фонды — что выбрать новичку
Правильный ответ обычно звучит не:
«Выберите что-то одно».
А:
«Определите, какую функцию каждый инструмент выполняет в вашем портфеле».
Пример:
| Инструмент | Основная функция | Риск | Потенциал роста |
| Акции | Рост капитала | Выше | Выше |
| Облигации | Стабилизация портфеля и денежный поток | Обычно ниже акций | Обычно ниже |
| Фонды | Диверсификация | Зависит от состава | Зависит от состава |
| Денежный резерв | Ликвидность | Низкий | Низкий |
Задача инвестора не найти «самый лучший» инструмент.
Задача — создать комбинацию инструментов, соответствующую финансовой цели.
Первый важный вывод для начинающего инвестора
На этом этапе уже можно сформулировать несколько правил.
Чек-лист перед открытием инвестиционного портфеля
- Есть финансовая подушка.
- Дорогие долги находятся под контролем.
- Деньги не понадобятся в ближайшее время.
- Определена цель инвестирования.
- Понятен срок инвестиционной цели.
- Определена сумма регулярного пополнения.
- Понятно различие между акциями, облигациями и фондами.
- Вы понимаете, что инвестиционная доходность не гарантируется.
- Вы готовы к временному снижению стоимости портфеля.
- Вы не инвестируете деньги, потеря которых разрушит семейный бюджет.
Если хотя бы половина пунктов вызывает вопросы — торопиться с покупкой активов не нужно.
Это нормально.
Лучше потратить несколько недель на подготовку, чем несколько лет исправлять ошибки.
Инвестиции связаны с риском. Стоимость ценных бумаг может как расти, так и снижаться, а прошлые результаты не гарантируют будущую доходность. Не используйте для инвестиций деньги, которые могут понадобиться для обязательных расходов или чрезвычайных ситуаций.
Как выбрать брокера начинающему инвестору
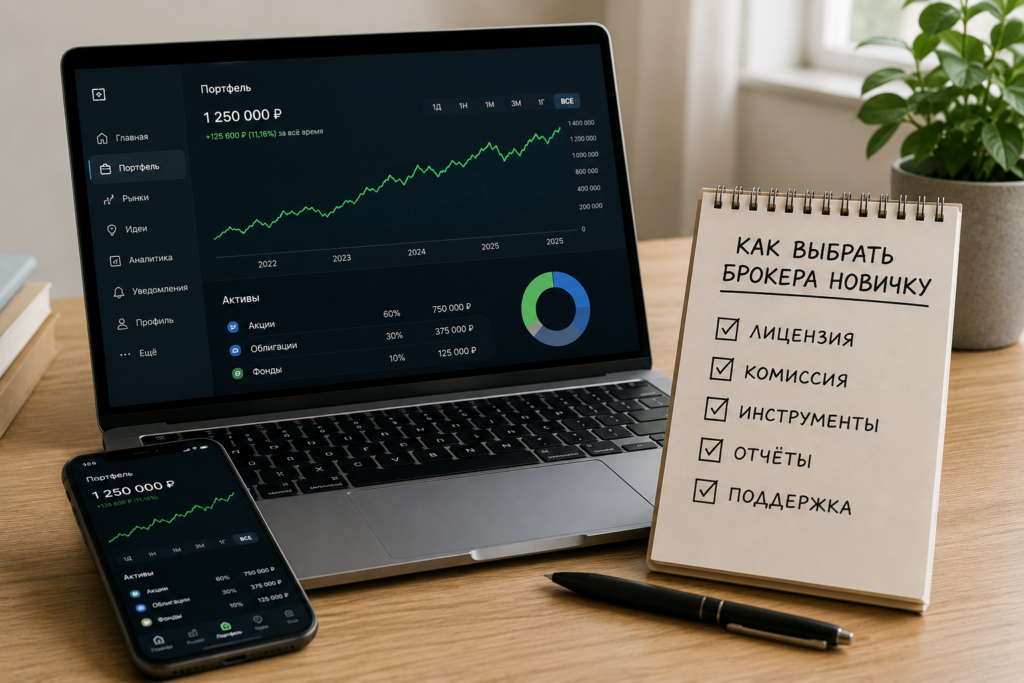
Чтобы покупать акции, облигации, фонды и другие биржевые инструменты, частному инвестору обычно нужен посредник — брокер.
Брокер принимает поручения клиента и обеспечивает доступ к операциям на рынке ценных бумаг.
Однако выбирать брокера только по красивому приложению, рекламе или обещанию «бесплатной торговли» не стоит.
Для долгосрочного инвестора намного важнее несколько других параметров.
1. Проверьте лицензию
Первое правило — работать с организацией, имеющей соответствующую лицензию Банка России.
Банк России прямо рекомендует перед открытием инвестиционного счёта убедиться, что брокер или управляющий имеет действующую лицензию.
Это должно быть первым фильтром.
Не размер бонуса.
Не известность блогера, который рекламирует сервис.
Не количество красивых графиков в приложении.
А легальность деятельности организации.
Практическое правило
Если вам предлагают:
- перевести деньги частному лицу;
- открыть «инвестиционный счёт» на неизвестном сайте;
- установить приложение из стороннего источника;
- отправить деньги компании, которую нельзя проверить;
- перевести криптовалюту «аналитику» для дальнейшего управления;
не воспринимайте это как обычное брокерское обслуживание.
2. Изучите тарифы
Следующий параметр — комиссии.
Брокеры могут взимать плату:
- за сделки;
- обслуживание;
- депозитарные операции;
- отдельные дополнительные услуги;
- некоторые виды переводов;
- доступ к определённым сервисам.
Структура тарифов различается.
Поэтому нельзя просто искать брокера с надписью:
«Комиссия 0%».
Необходимо читать полные условия.
Например, один тариф может быть выгоден активному трейдеру, совершающему десятки операций.
Другой — человеку, который раз в месяц покупает несколько активов и держит их много лет.
Наша статья посвящена именно второму подходу.
Если вы инвестируете долгосрочно, обращайте внимание не только на размер комиссии за отдельную сделку, но и на совокупную стоимость обслуживания портфеля.
3. Проверьте доступные инструменты
У разных брокеров набор доступных инструментов может различаться.
Перед открытием счёта стоит проверить, сможете ли вы приобрести необходимые вам:
- акции;
- облигации;
- фонды;
- инструменты денежного рынка;
- другие активы, предусмотренные вашей стратегией.
Начинающему инвестору при этом не нужен брокер с максимальным количеством сложных инструментов.
Большое меню не означает качественный инвестиционный портфель.
Для базовой стратегии часто важнее наличие понятного набора инструментов и приемлемых условий их покупки.
4. Оцените удобство приложения
Мобильное приложение действительно имеет значение.
Но не с точки зрения количества мигающих котировок.
Хороший интерфейс должен помогать инвестору:
- пополнять счёт;
- находить нужные инструменты;
- размещать заявки;
- смотреть состав портфеля;
- получать брокерские отчёты;
- контролировать комиссии;
- видеть историю операций.
Чем меньше приложение провоцирует человека бессистемно торговать, тем лучше это может быть для долгосрочной стратегии.
5. Проверьте отчётность
У начинающего инвестора есть соблазн смотреть только на цифру:
«Сегодня портфель +1,4%».
Но инвестиционный учёт значительно шире.
Необходимо иметь возможность понимать:
- когда куплен актив;
- по какой цене;
- сколько было куплено;
- какие комиссии удержаны;
- какие выплаты получены;
- какие налоги удержаны;
- как изменялась структура портфеля.
Брокерские отчёты особенно важны при нестандартных ситуациях. Банк России, например, рекомендует сохранять документы, подтверждающие права на активы и параметры приобретения ценных бумаг.
6. Оцените качество поддержки
Пока всё работает, поддержка кажется неважной.
Потом возникает вопрос:
- почему не прошла заявка;
- как перевести актив;
- где найти отчёт;
- почему удержан налог;
- как закрыть счёт;
- что произошло с корпоративным действием.
Поэтому полезно заранее посмотреть:
- какие каналы поддержки существуют;
- есть ли чат;
- как устроена работа с обращениями;
- насколько легко найти официальные документы.
Таблица: как сравнивать брокеров
| Критерий | Что проверить | Важность для новичка |
|---|---|---|
| Лицензия | Наличие в официальных данных Банка России | Очень высокая |
| Комиссии | Сделки, обслуживание, другие платежи | Очень высокая |
| Инструменты | Акции, облигации, фонды и др. | Высокая |
| Отчёты | Доступность и понятность | Высокая |
| Приложение | Удобство покупки и контроля | Средняя |
| Поддержка | Каналы связи и качество ответов | Средняя |
| Дополнительные сервисы | Аналитика, идеи, обучение | Вторичная |
Главный вывод
Не выбирайте брокера из-за одной акции, которую он подарит за регистрацию.
Вы выбираете инфраструктуру, через которую потенциально будете управлять капиталом много лет.
как выбрать брокера новичку
Подробное сравнение критериев мы вынесли в отдельное руководство «Как выбрать брокера новичку».
Как открыть брокерский счёт
Когда брокер выбран, следующий этап — открытие счёта.
Процедура обычно значительно проще, чем кажется начинающему инвестору.
В зависимости от организации она может проходить дистанционно или другим предусмотренным брокером способом.
Общий принцип выглядит так:
- выбрать брокера;
- пройти идентификацию;
- заключить договор;
- открыть брокерский счёт;
- установить приложение или получить доступ к торговой системе;
- пополнить счёт;
- только после этого переходить к покупке активов.
Но здесь есть важный нюанс.
Открытие брокерского счёта ещё не означает необходимость немедленно покупать ценные бумаги.
Можно сначала открыть счёт и спокойно разобраться:
- как он работает;
- где смотреть комиссии;
- где находится отчётность;
- какие доступны инструменты;
- как выставляется заявка.
Для новичка это зачастую полезнее, чем покупать первую попавшуюся акцию через пять минут после регистрации.
Что происходит после пополнения брокерского счёта
Представим, что вы перевели брокеру 10 000 ₽.
Сами по себе эти деньги ещё не являются инвестиционным портфелем.
Дальше инвестор решает, какие активы приобрести.
Например:
- облигации;
- фонды;
- акции;
- комбинацию нескольких инструментов.
После исполнения сделки в портфеле появляются соответствующие активы.
И именно на этом этапе начинается инвестиционный риск.
Стоимость купленного инструмента может меняться.
Брокерский счёт — не банковский вклад
Это принципиально разные финансовые продукты.
Банковский вклад и инвестиционный счёт имеют разную конструкцию, разные риски и разные правила защиты.
Поэтому нельзя исходить из логики:
«Раз я положил деньги крупной финансовой организации, значит результат гарантирован».
Инвестиционный результат не гарантируется.
Сам рынок может привести к убытку независимо от качества брокера.
Кроме того, при проблемах профессионального участника рынка действует специальный порядок подтверждения и возврата активов; именно поэтому Банк России рекомендует инвесторам хранить брокерские отчёты и документы, подтверждающие права на активы.
Брокерский счёт или ИИС: что выбрать новичку
Теперь появляется ещё один вопрос.
Открывать обычный брокерский счёт или индивидуальный инвестиционный счёт?
И здесь особенно важно не использовать устаревшие инструкции.
С 1 января 2024 года новые ИИС открываются по новой модели, которую обычно называют ИИС третьего типа или ИИС-3. Старые ИИС первого и второго типов, открытые ранее, продолжают существовать в рамках предусмотренных для них правил.
По данным Банка России, по итогам первого квартала 2026 года число ИИС достигло примерно 6,5 млн, из которых около 1,6 млн относились к ИИС третьего типа.
Для нашей статьи важнее не сама статистика, а принцип.
ИИС — это прежде всего долгосрочный инвестиционный счёт с налоговыми условиями.
Что представляет собой ИИС нового типа
Для счетов нового типа действуют специальные правила.
По состоянию на 2026 год:
- новые ИИС относятся к третьему типу;
- для счетов, открытых в 2024–2026 годах, минимальный срок для сохранения соответствующих налоговых преимуществ составляет пять лет;
- начиная с 2027 года предусмотрено постепенное увеличение минимального срока;
- один человек может иметь до трёх ИИС нового типа при соблюдении установленных требований.
Это важное отличие от обычного брокерского счёта.
Поэтому ИИС не стоит открывать просто потому, что приложение показывает большую кнопку:
«Получить налоговый вычет».
Сначала нужно понять, соответствует ли долгосрочность счёта вашей цели.
Налоговый вычет на взносы
По правилам долгосрочных сбережений существует возможность налогового вычета по взносам.
При этом лимит 400 000 ₽ в год применяется совокупно к соответствующим долгосрочным сберегательным продуктам, а фактическая выгода зависит в том числе от суммы облагаемого НДФЛ дохода и применимой ставки.
Поэтому утверждение:
«Открыл ИИС — государство обязательно вернёт 52 000 ₽»
слишком упрощённое.
Результат зависит от конкретной налоговой ситуации человека.
Вычет на инвестиционный доход
Новая модель ИИС предусматривает также налоговую льготу в отношении инвестиционного результата при выполнении установленных условий.
ФНС указывает предельную сумму такого вычета — до 30 млн ₽ по всем соответствующим договорам ИИС, прекращённым в одном налоговом периоде, при соблюдении требований законодательства.
Для начинающего инвестора здесь важно запомнить не цифру, а принцип:
налоговые преимущества ИИС работают только при соблюдении условий.
Поэтому перед открытием счёта нужно изучить действующие правила именно на момент открытия.
Можно ли снять деньги с ИИС раньше
Для ИИС долгосрочность имеет принципиальное значение.
Досрочное прекращение договора может привести к утрате налоговых преимуществ и необходимости восстановления ранее полученных льгот в случаях, предусмотренных законодательством. Банк России отдельно напоминает об этом при описании нового типа ИИС.
Поэтому деньги, которые могут понадобиться:
- через год;
- для первоначального взноса;
- на ремонт;
- для резервного фонда;
не следует автоматически отправлять на ИИС только ради вычета.
Таблица: обычный брокерский счёт и ИИС
| Параметр | Брокерский счёт | ИИС нового типа |
| Основное назначение | Инвестирование | Долгосрочное инвестирование с налоговыми условиями |
| Налоговые льготы ИИС | Нет | Возможны при соблюдении требований |
| Минимальный период ради льгот | Нет специального срока ИИС | Для открытых в 2024–2026 гг. — 5 лет |
| Гибкость вывода | Обычно выше | Ограничения важны для сохранения льгот |
| Подходит для краткосрочной цели | Иногда, в зависимости от активов | Обычно не основная задача |
| Подходит для долгосрочного капитала | Да | Может подходить |
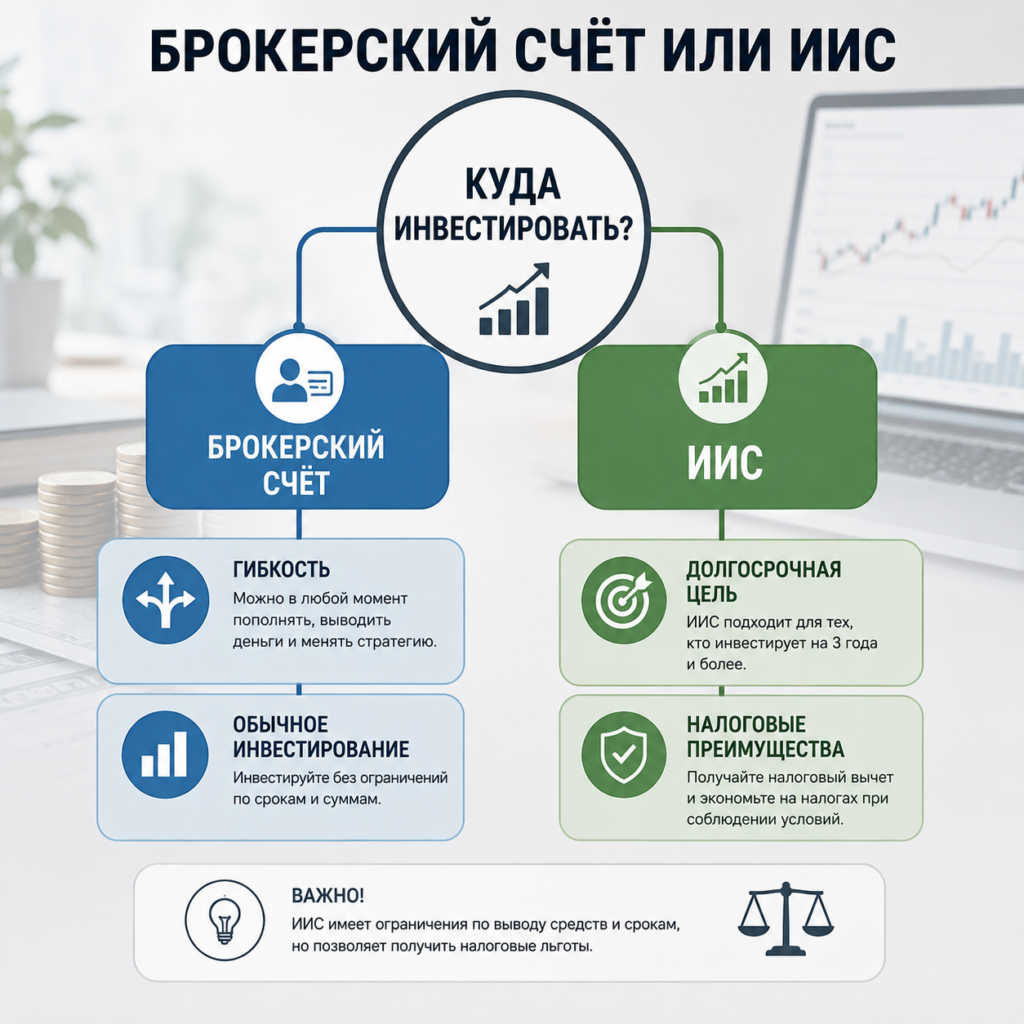
Какой счёт лучше?
Универсального ответа нет.
Если важна максимальная гибкость доступа к деньгам, обычный брокерский счёт может оказаться проще.
Если цель действительно долгосрочная и инвестор соответствует условиям налоговых льгот, ИИС может дать дополнительные преимущества.
У некоторых инвесторов одновременно могут использоваться разные типы счетов в рамках разрешённых законом условий.
Как определить свой риск-профиль
Вот здесь начинается настоящий выбор инвестиционной стратегии.
Два человека могут иметь одинаковый доход, одинаковые 100 000 ₽ для инвестирования и даже одинаковый возраст.
Но их портфели могут быть совершенно разными.
Почему?
Потому что различаются:
- финансовые цели;
- сроки;
- стабильность дохода;
- обязательства;
- отношение к потерям;
- опыт;
- финансовый резерв.
Все эти факторы влияют на допустимый уровень риска.
Что такое инвестиционный риск
Инвестиционный риск — это вероятность получить результат, отличающийся от ожидаемого, включая потерю части капитала.
На фондовом рынке цена активов меняется.
Иногда существенно.
Даже хорошо диверсифицированный портфель может временно снижаться в стоимости.
Поэтому главный вопрос не:
«Как сделать так, чтобы мой портфель никогда не падал?»
А:
«Какой уровень риска соответствует моей цели и финансовой ситуации?»
Рискоспособность и отношение к риску — не одно и то же
Очень полезно разделять два понятия.
Психологическая готовность к риску
Это то, как человек эмоционально реагирует на снижение стоимости портфеля.
Например:
«Если портфель упадёт на 20%, мне будет неприятно, но я продолжу следовать стратегии».
Финансовая способность принять риск
Это уже объективная характеристика.
Например, человек говорит:
«Я совершенно спокойно отношусь к риску».
Но через два года ему нужны все деньги на покупку квартиры.
Несмотря на психологическую смелость, его финансовая способность принимать высокий риск может быть низкой.
Срок цели важнее ощущения собственной храбрости.
Консервативный инвестор
Такому инвестору важнее стабильность капитала, чем максимальный потенциал роста.
Чаще он:
- тяжело переносит значительные просадки;
- имеет относительно короткий или средний горизонт;
- хочет уменьшить колебания портфеля;
- предпочитает большую долю менее волатильных инструментов.
Это не означает полное отсутствие риска.
Инвестиционных активов без рисков не существует.
Умеренный инвестор
Умеренный инвестор готов принимать определённые колебания ради потенциально более высокой долгосрочной доходности.
Его портфель может содержать и активы роста, и более защитную часть.
Именно такой смешанный подход часто легче психологически выдерживать в периоды нестабильности рынка.
Агрессивный инвестор
Агрессивный инвестор допускает значительные колебания капитала ради потенциального долгосрочного роста.
Но здесь особенно важно отличать агрессивную стратегию от бессистемного риска.
Агрессивный инвестор — это не человек, который:
- берёт кредит для покупки случайной акции;
- вкладывает всё в одну компанию;
- торгует с максимальным плечом;
- покупает инструмент, потому что он вырос вчера на 30%.
Это уже не риск-профиль, а отсутствие риск-менеджмента.
Самопроверка риск-профиля
Ответьте себе на несколько вопросов.
1. Когда понадобятся деньги?
- менее чем через год;
- через 1–3 года;
- через 5–10 лет;
- через 10+ лет.
2. Что произойдёт, если портфель временно снизится на 20%?
- мне придётся продать активы;
- буду очень переживать;
- ничего не буду менять;
- продолжу следовать плану.
3. Есть ли финансовая подушка?
- нет;
- меньше трёх месяцев расходов;
- несколько месяцев расходов;
- значительный резерв.
4. Насколько стабилен доход?
- очень нестабилен;
- бывают значительные колебания;
- относительно стабилен;
- есть несколько источников дохода.
5. Какова цель инвестиций?
- деньги скоро понадобятся;
- крупная покупка;
- капитал через 5–10 лет;
- пенсия или финансовая независимость через десятилетия.
Ответы уже дают первое представление о том, насколько агрессивным может быть портфель.
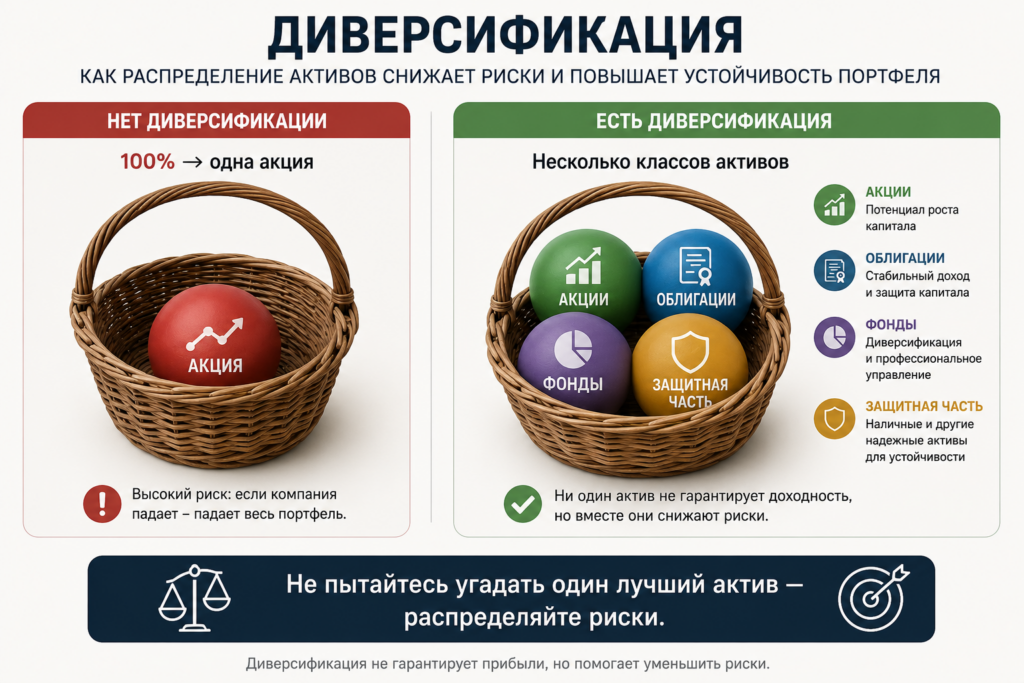
Что такое диверсификация инвестиций
Теперь переходим к одному из важнейших принципов всего руководства.
Диверсификация — это распределение капитала между различными активами и источниками риска.
Простейший пример.
Портфель №1
100% денег вложены в акции одной компании.
Портфель №2
Капитал распределён между разными:
- компаниями;
- отраслями;
- классами активов;
- эмитентами.
Если одна компания столкнётся с проблемами, первый портфель зависит от неё полностью.
Во втором влияние одной позиции на весь капитал может быть значительно меньше.
Именно распределение рисков является основной задачей диверсификации. Московская биржа также выделяет диверсификацию как базовый способ распределения рисков и отмечает роль фондов в доступе к корзине разных активов.
Но здесь есть одна важная оговорка.
Диверсификация снижает прежде всего концентрационный риск, но не гарантирует отсутствие убытков.
Во время широкого рыночного падения одновременно могут дешеветь многие активы.
Диверсификация по компаниям
Вместо одной компании можно распределить капитал между несколькими.
Но просто купить:
- банк №1;
- банк №2;
- банк №3;
- банк №4;
ещё не означает получить полноценную диверсификацию.
Все четыре компании относятся к одному сектору и могут реагировать на одни экономические факторы.
Диверсификация по секторам
Следующий уровень — разные отрасли.
Например:
- финансы;
- энергетика;
- технологии;
- потребительский сектор;
- телекоммуникации;
- сырьевой сектор.
Однако начинающему инвестору необязательно вручную собирать десятки компаний.
Эту задачу частично могут решать фонды.
Диверсификация по классам активов
Это ещё важнее.
Портфель может содержать:
- акции;
- облигации;
- фонды денежного рынка;
- драгоценные металлы;
- другие допустимые стратегией инструменты.
Разные активы выполняют разные функции.
Например:
акции могут отвечать за долгосрочный рост;
облигации — снижать общую волатильность и давать более предсказуемые денежные потоки;
ликвидная часть — обеспечивать доступ к деньгам;
другие активы — добавлять дополнительные источники диверсификации.
Чрезмерная диверсификация
Есть и обратная крайность.
Новичок читает:
«Нельзя хранить яйца в одной корзине».
И покупает:
- 30 акций;
- 15 облигаций;
- 10 фондов;
- золото;
- ещё несколько инструментов.
В итоге портфель становится настолько сложным, что сам владелец не понимает его структуру.
Если два фонда содержат почти одинаковые активы, покупка обоих не обязательно значительно улучшает диверсификацию.
Поэтому хороший портфель — не тот, где больше всего позиций.
А тот, где каждая позиция имеет понятную функцию.
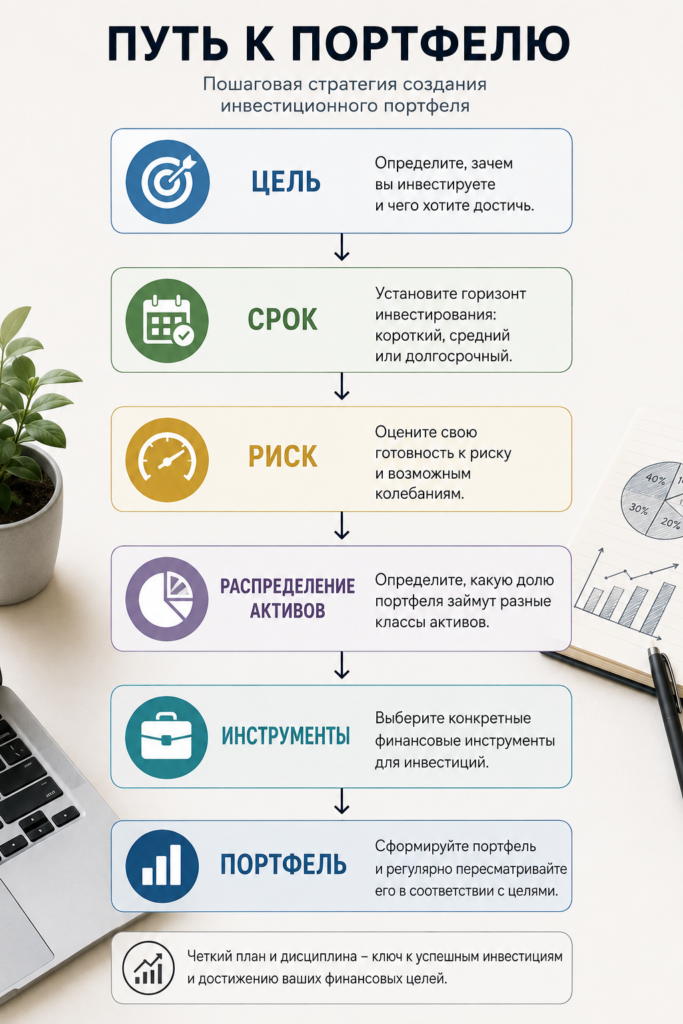
Как собрать первый инвестиционный портфель
Мы подошли к центральной практической части.
Первый портфель не стоит начинать с конкретных тикеров.
Начинайте со структуры.
Правильная последовательность:
цель → срок → риск → классы активов → конкретные инструменты.
А не:
увидел акцию → купил → придумал стратегию задним числом.
Шаг 1. Определите цель
Плохая формулировка:
Хочу заработать на инвестициях.
Хорошая:
Формирую капитал на срок 15 лет.
Ещё лучше:
Хочу создать капитал 5 млн ₽ через 15 лет, регулярно инвестируя часть дохода.
Чем конкретнее цель, тем проще определить стратегию.
Шаг 2. Определите горизонт
Инвестиционный горизонт — это срок, на который вы готовы оставить деньги в портфеле.
Условно цели можно разделить:
Краткосрочные
До нескольких лет.
Здесь способность принимать значительные рыночные колебания обычно ограничена.
Среднесрочные
Несколько лет.
Можно рассматривать более широкую структуру, но всё равно необходимо учитывать дату использования капитала.
Долгосрочные
10–20 лет и более.
Чем длиннее горизонт, тем больше времени у инвестора пережить периоды рыночных снижений — однако это всё равно не устраняет инвестиционный риск.
Шаг 3. Определите распределение активов
Это один из самых важных решений.
Не:
Какую акцию купить?
А:
Какую долю моего портфеля вообще должны занимать акции?
Распределение активов определяет, сколько капитала находится в разных классах инструментов.
Примеры структуры портфеля для начинающего инвестора
Следующие варианты являются учебными примерами, а не индивидуальной инвестиционной рекомендацией.
Реальный портфель должен учитывать финансовое положение, цель, горизонт, налоги и допустимый риск конкретного человека.
Пример 1. Более консервативная структура
Допустим:
- 20% — акции или диверсифицированные фонды акций;
- 70% — облигационная часть;
- 10% — ликвидная или иная защитная часть стратегии.
Такой портфель потенциально будет меньше зависеть от колебаний рынка акций.
Но одновременно потенциал долгосрочного роста может быть ниже.
Пример 2. Умеренная структура
Например:
- 50% — акции/фонды акций;
- 40% — облигации;
- 10% — дополнительная защитная часть.
Здесь уже появляется более выраженный баланс между потенциальным ростом и устойчивостью.
Пример 3. Более агрессивная структура
Например:
- 80% — акции/фонды акций;
- 15% — облигации;
- 5% — иная часть стратегии.
Такой портфель способен испытывать значительно большие колебания.
Он не подходит человеку только потому, что тот «молодой».
Возраст — лишь один из факторов.
Не менее важны:
- срок цели;
- стабильность дохода;
- резерв;
- семейные обязательства;
- психологическая устойчивость.
Таблица: три учебных портфеля
| Тип | Акции и фонды акций | Облигации | Другая/ликвидная часть | Возможные колебания |
| Более консервативный | 20% | 70% | 10% | Относительно ниже |
| Умеренный | 50% | 40% | 10% | Средние |
| Более агрессивный | 80% | 15% | 5% | Выше |
Это не готовые модельные портфели для копирования.
Таблица нужна для понимания принципа:
чем выше доля рискованных активов, тем больше потенциальные колебания портфеля.
инвестиционный портфель для новичка
Как распределить первые 10 000 рублей
Теперь рассмотрим учебные примеры на конкретных суммах.
Начинающему не нужно покупать десять разных инструментов только ради количества.
Если инвестиционный бюджет составляет 10 000 ₽, важнее сохранить простую структуру.
Например, если стратегия предполагает:
- 50% фонд акций;
- 40% облигационная часть;
- 10% дополнительная защитная часть,
то ориентиры будут:
- 5000 ₽;
- 4000 ₽;
- 1000 ₽.
Но фактическая покупка будет зависеть от стоимости доступных инструментов.
Поэтому не нужно пытаться выдерживать пропорции с точностью до одного рубля.
Главное правило маленького портфеля
Не усложнять.
Портфель в 10 000 ₽ из двадцати инструментов редко нужен новичку.
В этот момент главная задача:
- научиться инвестировать регулярно;
- понимать каждый актив;
- соблюдать стратегию;
- привыкнуть к колебаниям.
Как распределить первые 50 000 рублей
При увеличении капитала появляется больше возможностей распределения.
Например, условная умеренная модель:
- 25 000 ₽ — компонент роста;
- 20 000 ₽ — облигационная часть;
- 5000 ₽ — дополнительная защитная или ликвидная часть.
Но сама сумма 50 000 ₽ ещё не означает, что обязательно нужно покупать отдельные акции.
Диверсифицированный фонд может содержать сразу множество активов.
Поэтому один фонд иногда даёт больше фактической диверсификации, чем пять случайно выбранных акций.
Как распределить первые 100 000 рублей
При капитале 100 000 ₽ можно детальнее структурировать портфель.
Допустим, инвестор выбрал условную умеренную структуру.
Пример:
| Компонент | Доля | Сумма |
| Акции/фонды акций | 50% | 50 000 ₽ |
| Облигации | 40% | 40 000 ₽ |
| Дополнительная часть | 10% | 10 000 ₽ |
| Итого | 100% | 100 000 ₽ |
Но 100 000 ₽ — это всё ещё не причина строить сложный портфель из нескольких десятков бумаг.
Сложность должна появляться только тогда, когда у неё есть функция.
Что лучше: инвестировать сразу или постепенно
Допустим, у человека уже есть 300 000 ₽ свободного капитала.
Появляется вопрос:
Купить активы сразу или входить постепенно?
Здесь сталкиваются две стороны.
С математической точки зрения более раннее нахождение капитала в растущем рынке потенциально может быть выгодно.
Но психологически человеку без опыта может быть трудно вложить крупную сумму и на следующий день увидеть снижение.
Поэтому некоторые начинающие используют постепенное инвестирование.
Например:
- разделяют капитал на несколько частей;
- инвестируют их по заранее определённому расписанию;
- одновременно продолжают регулярные пополнения.
Главное — не превращать постепенный вход в бесконечное ожидание:
«Куплю, когда рынок точно упадёт».
Никто не знает будущего момента минимума с гарантией.
Регулярное инвестирование
Для человека, который формирует капитал из зарплаты, один из наиболее понятных подходов — заранее определить регулярную сумму.
Например:
После получения дохода каждый месяц направляю 10 000 ₽ в инвестиционный портфель.
Это делает инвестиции частью финансового плана.
А не случайным решением:
«В этом месяце рынок вроде хороший — что-нибудь куплю».
Пример регулярного инвестирования
Допустим, человек получает 100 000 ₽ в месяц.
После анализа бюджета он понимает, что стабильно может инвестировать 10%.
То есть:
10 000 ₽ в месяц.
За год только собственные взносы составят:
120 000 ₽.
За пять лет без учёта инвестиционного результата:
600 000 ₽.
За десять лет:
1 200 000 ₽.
Именно здесь становится понятно, почему финансовая дисциплина настолько важна.
Инвестиционная доходность имеет значение.
Но в начале пути огромную роль играет то, сколько капитала человек вообще способен систематически направлять в портфель.
Почему не стоит пытаться угадать идеальный момент покупки
Одна из самых распространённых ловушек начинающего инвестора:
«Сейчас слишком дорого. Подожду падения».
Рынок падает.
Человек думает:
«Падает слишком сильно. Подожду, пока успокоится».
Рынок начинает восстанавливаться.
Человек:
«Уже вырос. Теперь поздно».
Так проходит год.
Деньги так и остаются вне инвестиционного плана.
Проблема попыток постоянно выбирать идеальную точку заключается в том, что решение приходится принимать в условиях неопределённости.
Поэтому долгосрочная стратегия часто строится не на точном прогнозировании каждого движения рынка, а на:
- регулярности;
- распределении рисков;
- подходящем горизонте;
- заранее определённых правилах.
Чек-лист первого инвестиционного портфеля
Перед первой серьёзной покупкой активов проверьте:
- Я понимаю свою финансовую цель.
- Я определил срок инвестирования.
- У меня есть финансовая подушка.
- Я не инвестирую деньги на обязательные ближайшие расходы.
- Я проверил лицензию брокера.
- Я изучил тариф брокера.
- Я понимаю разницу между брокерским счётом и ИИС.
- Если использую ИИС, я изучил актуальные налоговые условия.
- Я определил допустимый уровень риска.
- Я понимаю, какую функцию выполняют акции.
- Я понимаю, какую функцию выполняют облигации.
- Я понимаю устройство выбранных фондов.
- Я не вкладываю весь капитал в один актив.
- Я заранее определил структуру портфеля.
- Я определил сумму регулярного пополнения.
- Я готов к временному падению стоимости портфеля.
- У меня есть правило, когда и зачем я буду менять структуру.
Если на большинство пунктов можно уверенно ответить «да», основа инвестиционного плана уже создана.
Второй важный вывод для начинающего инвестора
К этому моменту становится видно, что инвестиции — это совсем не последовательность:
открыть приложение → выбрать популярную акцию → ждать прибыли.
Правильная цепочка выглядит иначе:
Доход
↓
Контроль бюджета
↓
Финансовая подушка
↓
Финансовая цель
↓
Инвестиционный горизонт
↓
Риск-профиль
↓
Брокер и тип счёта
↓
Распределение активов
↓
Выбор конкретных инструментов
↓
Регулярное инвестирование
↓
Контроль и ребалансировка
Это и есть фундамент инвестиционной системы.
Не копируйте чужой портфель только потому, что его показал блогер, аналитик или знакомый. Один и тот же набор активов может подходить человеку с горизонтом 20 лет и быть совершенно неподходящим тому, кому деньги понадобятся через два года.
Как управлять инвестиционным портфелем
Создать инвестиционный портфель — только половина задачи.
После покупки активов возникает следующий вопрос:
Что делать дальше?
Некоторые начинающие инвесторы начинают ежедневно проверять котировки. Если акция выросла — хочется купить ещё. Если упала — появляется желание срочно продать.
В результате первоначальная стратегия постепенно исчезает.
Правильное управление портфелем строится иначе.
Инвестор заранее определяет:
- какие активы ему нужны;
- в каких пропорциях;
- сколько денег он инвестирует регулярно;
- когда проверяет портфель;
- при каких условиях меняет структуру;
- какие действия считает ошибочными.
То есть портфель должен управляться по правилам, а не по настроению.
Не нужно постоянно следить за котировками
Для долгосрочного инвестора ежедневное наблюдение за рынком часто не даёт дополнительного преимущества.
Если инвестиционный горизонт составляет 10–15 лет, изменение цены акции сегодня на 2–3% не должно автоматически менять стратегию.
Постоянное отслеживание котировок может даже мешать.
Человек видит:
−3%.
Возникает тревога.
Потом:
−7%.
Появляется желание продать.
Через неделю:
+5%.
Возникает желание снова купить.
Так появляется эмоциональная торговля.
Для долгосрочной стратегии полезнее смотреть не на каждый отдельный день, а на:
- финансовые цели;
- структуру портфеля;
- регулярность пополнений;
- соответствие выбранной стратегии;
- изменение собственного финансового положения.
Что такое ребалансировка портфеля
Со временем первоначальные пропорции портфеля изменяются.
Допустим, инвестор начал с условной структуры:
- 60% — акции;
- 30% — облигации;
- 10% — другая часть портфеля.
Через некоторое время акции значительно выросли.
Теперь структура стала:
- 75% — акции;
- 20% — облигации;
- 5% — другие активы.
Формально инвестор ничего не менял.
Но фактически его уровень риска вырос.
Именно здесь может понадобиться ребалансировка.
Ребалансировка — это возвращение портфеля к заранее выбранному распределению активов.
Как работает ребалансировка
Предположим, первоначальная цель:
50% акции / 40% облигации / 10% другие активы.
Через некоторое время получилось:
60% / 32% / 8%.
Инвестор может:
- продать часть выросшего компонента;
- направить новые взносы в отставшие компоненты;
- использовать комбинацию обоих подходов.
Для начинающего инвестора особенно интересен второй вариант.
Почему?
Потому что при регулярном пополнении можно корректировать структуру портфеля новыми деньгами, не совершая лишних продаж.
Это потенциально позволяет уменьшить количество операций и связанных с ними расходов.
Как часто проводить ребалансировку
Не существует универсального правила:
«Ребалансировать нужно ровно первого числа каждого года».
Периодичность должна соответствовать стратегии.
Можно использовать:
- проверку раз в полгода;
- ежегодный пересмотр;
- порог отклонения от целевой доли.
Например:
если доля класса активов отклонилась от целевой более чем на 5 процентных пунктов, рассмотреть ребалансировку.
Это только пример правила, а не обязательный стандарт.
Главное — определить правило заранее.
Что делать, если фондовый рынок падает
Это один из самых важных вопросов в теме «инвестиции для начинающих».
Рано или поздно инвестор столкнётся с падением рынка.
Вопрос не в том, произойдёт ли снижение.
Вопрос в том:
Что вы будете делать, когда оно произойдёт?
Падение цены не всегда означает окончательный убыток
Предположим, вы купили актив за 100 000 ₽.
Через некоторое время его рыночная стоимость стала 80 000 ₽.
На экране:
−20 000 ₽
Но пока актив не продан, это снижение рыночной стоимости, а не обязательно окончательный финансовый результат операции.
Если стоимость впоследствии восстановится и вы продадите актив дороже первоначальной цены, результат изменится.
Но здесь нельзя делать другую ошибку.
Нельзя говорить:
«Пока не продал — убытка нет».
Если компания обанкротилась или актив окончательно потерял стоимость, первоначальный капитал действительно может быть утрачен.
Поэтому снижение цены необходимо анализировать, а не автоматически игнорировать.
Почему рынок может падать
Причин множество:
- изменение процентных ставок;
- инфляционные ожидания;
- экономический кризис;
- снижение прибыли компаний;
- геополитические события;
- изменение регулирования;
- падение спроса;
- панические настроения участников рынка;
- проблемы конкретной компании или отрасли.
Некоторые причины носят краткосрочный характер.
Другие способны изменить фундаментальную стоимость бизнеса на годы.
Поэтому правило:
«Никогда не продавай на падении»
тоже слишком примитивно.
Иногда падение — временная рыночная волатильность.
А иногда — сигнал о том, что инвестиционная идея больше не работает.
Что делать инвестору во время падения рынка
Перед тем как нажать кнопку «Продать», задайте себе пять вопросов.
Вопрос 1
Изменилась ли моя инвестиционная цель?
Если нет, возможно, нет причины менять стратегию только из-за движения рынка.
Вопрос 2
Изменилась ли моя финансовая ситуация?
Если человек потерял работу или ему срочно нужны деньги, стратегия действительно может потребовать корректировки.
Вопрос 3
Изменились ли фундаментальные показатели конкретного актива?
Если речь об отдельной компании, нужно понять, почему она дешевеет.
Вопрос 4
Изменился ли мой допустимый уровень риска?
Если портфель оказался психологически невыносимым, возможно, его структура изначально была слишком агрессивной.
Вопрос 5
Я принимаю решение на основе анализа или эмоций?
Это один из самых важных вопросов.
Почему паническая продажа опасна
Представим условную ситуацию.
Инвестор вложил:
200 000 ₽
Рынок снизился.
Портфель стал стоить:
150 000 ₽.
Инвестор испугался и всё продал.
Через некоторое время рынок восстановился.
У инвестора уже нет прежней позиции.
Чтобы вернуться, ему необходимо снова принять решение о покупке.
Получается парадокс:
сначала он продал из-за падения, а потом должен купить из-за роста.
Именно эмоциональные действия могут разрушить долгосрочную стратегию.
Но всегда ли нужно держать падающие активы?
Нет.
Это принципиальный момент.
Долгосрочное инвестирование не означает:
«Купил любую акцию и держи её вечно».
Если изменилась сама инвестиционная идея, компания серьёзно ухудшила финансовое положение или актив больше не соответствует стратегии, решение может быть пересмотрено.
Разница между дисциплинированным инвестором и эмоциональным продавцом заключается не в том, что первый никогда не продаёт.
Разница в причине продажи.
Как работает сложный процент
Сложный процент часто называют одним из главных преимуществ долгосрочного инвестирования.
Механизм достаточно простой.
Вы получаете доход.
Если этот доход остаётся в капитале, в следующем периоде потенциальный результат рассчитывается уже на большую сумму.
Получается цепочка:
капитал
↓
доход
↓
увеличенный капитал
↓
новый доход
↓
ещё больший капитал
И так далее.
Почему время важнее попытки найти идеальную инвестицию
Предположим, два инвестора имеют одинаковый доход.
Первый начинает формировать капитал в 25 лет.
Второй — в 40.
Даже если второй инвестор сможет вкладывать больше денег, у первого есть важное преимущество:
время.
Длительный горизонт позволяет:
- регулярно пополнять капитал;
- переживать рыночные циклы;
- реинвестировать доход;
- использовать эффект капитализации.
Поэтому вопрос:
«Какую акцию купить сегодня?»
часто менее важен, чем:
«Какую сумму я смогу регулярно инвестировать следующие 10–20 лет?»
Формула сложного процента
Упрощённо будущую стоимость капитала можно представить формулой:
FV = PV × (1 + r)ⁿ
где:
- FV — будущая стоимость капитала;
- PV — первоначальная сумма;
- r — ставка доходности за период;
- n — количество периодов.
Если инвестор регулярно пополняет портфель, расчёт становится более сложным, поскольку учитываются дополнительные взносы.
Но начинающему инвестору необязательно запоминать формулу.
Гораздо важнее понять принцип:
чем дольше капитал работает и чем регулярнее пополнения, тем сильнее потенциальный эффект капитализации.
При этом инвестиционная доходность не является гарантированной, поэтому сложный процент нельзя использовать как обещание будущей прибыли.
Как инвестировать 1000 рублей в месяц
Один из самых популярных вопросов новичков:
Можно ли начинать инвестиции, если свободно только 1000 ₽ в месяц?
Да, начинать формировать привычку можно и с небольшой суммы.
Но важно понимать цель.
1000 ₽ в месяц — это прежде всего начало системы.
За год собственные взносы составят:
12 000 ₽.
За пять лет:
60 000 ₽.
За десять лет:
120 000 ₽.
Это расчёт только собственных взносов, без учёта инвестиционного результата.
При небольшой сумме особенно важно:
- не переплачивать комиссии;
- не покупать слишком много инструментов;
- использовать диверсифицированные решения там, где они подходят;
- регулярно увеличивать сумму по мере роста дохода.
Как инвестировать 5000 рублей в месяц
При регулярном взносе 5000 ₽:
за год — 60 000 ₽;
за пять лет — 300 000 ₽;
за десять лет — 600 000 ₽.
Опять же, это только внесённый капитал.
Но здесь уже становится гораздо заметнее значение регулярности.
Если доход человека со временем растёт, инвестиционный взнос можно постепенно увеличивать:
5000 → 7000 → 10 000 → 15 000 ₽.
Такой подход часто реалистичнее, чем пытаться сразу откладывать огромную сумму.
Как инвестировать 10 000 рублей в месяц
При регулярном взносе 10 000 ₽ собственные вложения составят:
- 120 000 ₽ за год;
- 600 000 ₽ за пять лет;
- 1 200 000 ₽ за десять лет.
Именно поэтому инвестиции для начинающих стоит рассматривать как долгосрочную привычку, а не как разовую покупку.
Как увеличивать инвестиционный взнос
Есть простой механизм.
Каждый раз при росте дохода не увеличивать расходы на всю сумму прибавки.
Например:
Доход вырос на 20 000 ₽.
Вместо того чтобы полностью потратить дополнительные деньги, можно условно распределить их:
- часть — на повышение качества жизни;
- часть — на резерв;
- часть — на инвестиции.
Так постепенно растёт не только уровень потребления, но и капитал.
Психология инвестора: почему эмоции мешают зарабатывать
Финансовые решения редко принимаются исключительно рационально.
На инвестора влияют:
- страх;
- жадность;
- желание быстро разбогатеть;
- FOMO — страх упустить рост;
- желание отыграть убыток;
- вера в собственный прогноз;
- влияние социальных сетей.
Поэтому инвестиционная стратегия должна учитывать не только финансовые показатели, но и человеческую психологию.
H3. Ошибка №1. Покупать то, что уже сильно выросло
Человек видит:
«Акция выросла на 80%».
И думает:
«Значит, она продолжит расти».
Но прошлый рост не гарантирует дальнейшего движения.
Рост мог быть связан с:
- временным событием;
- переоценкой компании;
- изменением ожиданий;
- спекулятивным спросом.
Ошибка №2. Продавать всё после первой просадки
Небольшое снижение стоимости портфеля — нормальная часть рынка.
Если человек не готов увидеть временный минус, ему необходимо пересмотреть структуру риска ещё до покупки.
Ошибка №3. Пытаться отыграть убыток
После неудачной сделки человек может подумать:
«Нужно заработать ещё больше, чтобы вернуть потерянные деньги».
И начинает:
- увеличивать объём сделки;
- брать кредитное плечо;
- покупать более рискованные активы;
- совершать больше операций.
Так первоначальный убыток может превратиться в значительно более серьёзную проблему.
Ошибка №4. Использовать кредитные деньги
Инвестировать заёмные деньги начинающему особенно опасно.
Если актив снизится, долг перед кредитором никуда не исчезнет.
В случае маржинальной торговли риски ещё выше.
Банк России отдельно регулирует риски начинающих инвесторов при использовании кредитного плеча и предусматривает дополнительные ограничения для клиентов с начальным уровнем риска.
Для человека, который только изучает фондовый рынок, базовый принцип простой:
Сначала научитесь инвестировать собственные деньги. Не начинайте обучение с заёмного капитала.
Ошибка №5. Покупать по совету из Telegram
Фраза:
«Инсайд! Завтра акция взлетит!»
не является инвестиционным анализом.
Перед покупкой необходимо понимать:
- что вы покупаете;
- почему;
- на какой срок;
- какой риск;
- какую долю портфеля занимает позиция;
- при каких обстоятельствах инвестиционная идея перестаёт работать.
Банк России также предупреждает начинающих инвесторов о необходимости критически относиться к предложениям с обещанием гарантированной высокой доходности.
Ошибка №6. Верить в гарантированную доходность
На рынке ценных бумаг высокая гарантированная доходность должна вызывать подозрение.
Особенно если одновременно обещают:
- отсутствие риска;
- быстрый заработок;
- ежедневную прибыль;
- гарантированный процент;
- «секретную стратегию».
Чем выше обещанная доходность при заявленном нулевом риске, тем внимательнее необходимо проверять предложение.
Ошибка №7. Инвестировать всё в одну компанию
Даже очень хорошая компания может столкнуться с проблемами.
Поэтому концентрация всего капитала в одном активе создаёт ненужный специфический риск.
Ошибка №8. Покупать слишком много фондов
Количество фондов не равно диверсификации.
Если несколько фондов владеют практически одинаковыми активами, портфель может оставаться сильно концентрированным.
Всегда смотрите на состав, а не только на название.
Ошибка №9. Игнорировать комиссии
Комиссия в 0,1–0,5% может показаться незначительной.
Но при большом капитале и длительном горизонте совокупные расходы имеют значение.
Поэтому при выборе фонда или брокера нужно смотреть не только на потенциальную доходность, но и на:
- комиссии;
- спреды;
- плату за управление;
- стоимость операций;
- другие расходы.
Ошибка №10. Путать доходность с результатом
Предположим, инвестиция показала:
+20%.
Но если при этом инвестор:
- постоянно покупал и продавал;
- платил комиссии;
- платил налоги;
- совершал неудачные сделки;
его итоговый финансовый результат может отличаться от простой цифры роста отдельного актива.
Поэтому нужно оценивать результат всего портфеля, а не одной красивой цифры.
15 главных правил начинающего инвестора
Соберём всё руководство в короткую систему.
Правило 1
Не инвестируйте деньги, которые могут понадобиться в ближайшее время.
Правило 2
Создайте финансовую подушку.
Правило 3
Контролируйте дорогие долги.
Правило 4
Определите финансовую цель.
Правило 5
Определите инвестиционный горизонт.
Правило 6
Поймите собственный риск-профиль.
Правило 7
Проверяйте брокера и его лицензию.
Правило 8
Изучайте комиссии.
Правило 9
Не покупайте непонятные инструменты.
Правило 10
Диверсифицируйте портфель.
Правило 11
Не пытайтесь постоянно угадывать рынок.
Правило 12
Инвестируйте регулярно.
Правило 13
Не принимайте решения под влиянием паники.
Правило 14
Периодически проверяйте структуру портфеля.
Правило 15
Постоянно повышайте финансовую грамотность.
Пошаговый план: первый год инвестирования
Теперь соберём практический план.
Месяц 1 — финансовая подготовка
Задача:
- посчитать доходы;
- посчитать расходы;
- определить свободный денежный поток;
- проверить долги;
- начать формировать резерв;
- определить финансовые цели.
На этом этапе покупать активы необязательно.
Главное — понять собственную финансовую ситуацию.
Месяц 2 — изучение рынка
Изучите:
- акции;
- облигации;
- фонды;
- брокерский счёт;
- ИИС;
- комиссии;
- налоги;
- риск;
- диверсификацию.
Не пытайтесь изучить всё сразу.
Главная цель — научиться понимать базовую терминологию.
Месяц 3 — выбор стратегии
Определите:
- срок;
- цель;
- допустимый риск;
- доли активов;
- сумму регулярного пополнения.
Создайте письменный инвестиционный план.
Например:
«Каждый месяц инвестирую 10 000 ₽. Цель — долгосрочное накопление капитала. Не использую кредитное плечо. Проверяю структуру портфеля один раз в месяц».
Месяц 4 — первые покупки
Начните с суммы, которая не вызывает финансового напряжения.
Задача первого месяца — не заработать максимум.
Задача:
научиться правильно выполнять собственную стратегию.
Месяцы 5–6 — формирование привычки
Продолжайте:
- регулярно пополнять портфель;
- отслеживать структуру;
- вести учёт;
- изучать инструменты;
- не менять стратегию из-за каждой новости.
Месяцы 7–9 — анализ
Посмотрите:
- насколько удобно соблюдать стратегию;
- хватает ли финансовой подушки;
- не слишком ли рискован портфель;
- насколько регулярны взносы;
- какие комиссии вы платите;
- понимаете ли вы все активы.
Если выяснилось, что портфель слишком рискованный, корректируйте его.
Месяцы 10–12 — первый годовой аудит
Через год полезно провести полноценный финансовый аудит.
Ответьте:
Сколько денег я вложил?
Не только текущая стоимость портфеля, а именно сумма собственных взносов.
Как изменился портфель?
Посмотрите структуру активов.
Соблюдал ли я стратегию?
Это важнее, чем результат отдельного месяца.
Какие ошибки совершил?
Запишите их.
Что изменилось в моей жизни?
Например:
- вырос доход;
- появилась семья;
- изменились расходы;
- возник новый кредит;
- появилась новая финансовая цель.
Нужно ли изменить стратегию?
Только после такого анализа.
Как вести инвестиционный дневник
Для начинающего инвестора это очень полезный инструмент.
Можно создать обычную таблицу.
| Дата | Пополнение | Покупка | Сумма | Причина |
|---|---|---|---|---|
| 01.09 | 10 000 ₽ | Фонд | 5 000 ₽ | Структура портфеля |
| 01.09 | — | Облигации | 4 000 ₽ | Целевая доля |
| 01.09 | — | Другой актив | 1 000 ₽ | Диверсификация |
Отдельно можно записывать:
Почему я купил этот актив?
И:
Что должно произойти, чтобы я решил его продать?
Через несколько месяцев такой дневник становится очень полезным.
Он позволяет увидеть:
- эмоциональные решения;
- повторяющиеся ошибки;
- чрезмерную торговлю;
- отклонение от стратегии.
Что изучать после первых инвестиций
После освоения базы можно переходить к более сложным темам.
Следующий уровень:
Фундаментальный анализ
Изучение:
- выручки;
- прибыли;
- долгов;
- денежных потоков;
- оценки компании.
Технический анализ
Изучение:
- графиков;
- трендов;
- уровней;
- объёмов.
Но начинающему не стоит считать технический анализ обязательным условием долгосрочного инвестирования.
Налоги
Следующий уровень финансовой грамотности — понимание налоговых последствий.
Необходимо знать:
- какие операции могут создавать налогооблагаемый доход;
- как учитывается результат;
- кто выступает налоговым агентом;
- какие существуют вычеты;
- какие условия действуют для ИИС.
Налоговые правила меняются, поэтому этот раздел статьи необходимо регулярно обновлять.
Для ИИС, открытых с 2024 года, действуют отдельные правила вычетов на долгосрочные сбережения. ФНС указывает, что взносы на ИИС нового типа входят в совокупный лимит вычетов до 400 000 ₽ за налоговый период, а вычет на положительный финансовый результат имеет отдельные условия и срок.
Инвестиции и финансовая грамотность
Инвестиции невозможно полностью отделить от личных финансов.
Человек может отлично разбираться в акциях, но при этом:
- тратить больше дохода;
- иметь дорогие кредиты;
- не иметь резерв;
- постоянно увеличивать потребление.
В такой ситуации инвестиционный портфель не решит проблему.
Поэтому финансовая система должна выглядеть примерно так:
Доход
↓
Бюджет
↓
Резерв
↓
Защита от дорогих долгов
↓
Финансовые цели
↓
Инвестиции
↓
Рост капитала
Инвестиции являются частью системы, а не заменой финансовой дисциплины.
Можно ли стать богатым только благодаря инвестициям
Теоретически инвестиции способны существенно увеличить капитал.
Но на практике размер будущего капитала зависит от нескольких факторов:
- первоначальной суммы;
- регулярных взносов;
- срока;
- инвестиционного результата;
- расходов и комиссий;
- налогов;
- дисциплины;
- способности не совершать разрушительных ошибок.
Поэтому для человека с небольшим капиталом увеличение дохода часто имеет огромное значение.
Если доход вырос с 70 000 до 120 000 ₽, возможность инвестировать может измениться гораздо сильнее, чем результат от попытки найти «идеальную акцию».
Именно поэтому стратегия должна включать не только инвестиции, но и:
- развитие карьеры;
- повышение квалификации;
- дополнительные источники дохода;
- оптимизацию расходов.
Инвестиции для начинающих: что действительно важно
Если убрать всё лишнее, останется несколько принципов.
Не пытайтесь быстро разбогатеть.
Быстрый результат обычно связан с повышенным риском.
Не ищите идеальную инвестицию.
Создавайте систему.
Не пытайтесь предсказывать каждое движение рынка.
Работайте с вероятностями и горизонтом.
Не инвестируйте без финансовой подушки.
Сначала защита личного бюджета.
Не копируйте чужой портфель.
Ваша финансовая ситуация может быть совершенно другой.
Не усложняйте.
Понятный портфель лучше сложной конструкции, которую вы не понимаете.
FAQ: часто задаваемые вопросы об инвестициях для начинающих
С какой суммы лучше начинать инвестировать?
Начать можно с небольшой суммы, если финансовая ситуация позволяет это делать. Главное — не размер первой покупки, а понимание стратегии и регулярность.
Можно ли начать инвестировать с 1000 рублей?
Да. Небольшая сумма позволяет освоить механику брокерского счёта, научиться вести портфель и сформировать инвестиционную привычку.
Что лучше купить новичку: акции или облигации?
Нельзя выбрать инструмент без понимания цели и риска. Акции обычно обладают более высокой волатильностью, облигации выполняют другую функцию. Выбор зависит от структуры портфеля.
Стоит ли новичку покупать отдельные акции?
Можно изучать отдельные акции, но они требуют анализа конкретных компаний и несут специфический риск. Для диверсификации начинающий инвестор может рассматривать и фонды, если понимает их структуру, расходы и риски.
Что такое диверсификация?
Диверсификация — распределение капитала между различными активами, компаниями, секторами и другими источниками риска. Она помогает уменьшить зависимость портфеля от одного актива, но не гарантирует отсутствие убытков.
Нужно ли покупать много разных акций?
Нет. Количество бумаг само по себе не является показателем качества портфеля.
Что делать, если инвестиционный портфель ушёл в минус?
Сначала определить причину снижения. Если изменилась только рыночная цена, это одно. Если изменилась фундаментальная ситуация конкретного актива или финансовые обстоятельства инвестора — другое.
Нужно ли продавать акции во время кризиса?
Не автоматически. Решение должно зависеть от стратегии, финансовой цели, горизонта и состояния конкретных активов.
Можно ли инвестировать каждый месяц?
Да. Регулярное пополнение — один из наиболее понятных способов системно формировать капитал из текущего дохода.
Можно ли инвестировать деньги с кредитной карты?
Для начинающего инвестора это крайне рискованный подход. Долг перед банком сохраняется независимо от результата инвестиций.
Можно ли инвестировать заёмные деньги?
Использование заёмных средств увеличивает риск. Для начинающего инвестора предпочтительнее сначала освоить управление собственным капиталом.
Что лучше: брокерский счёт или ИИС?
Зависит от цели и необходимого уровня гибкости. ИИС предназначен для долгосрочного инвестирования с предусмотренными законом налоговыми преимуществами и ограничениями.
Сколько нужно инвестировать каждый месяц?
Универсальной суммы нет. Выбирайте сумму, которую сможете регулярно направлять в портфель без разрушения бюджета и финансовой подушки.
Нужно ли постоянно следить за рынком?
Для долгосрочной стратегии постоянный мониторинг котировок необязателен. Важнее регулярно проверять соответствие портфеля первоначальному плану.
Что такое ребалансировка?
Это возвращение портфеля к целевому распределению активов после того, как рыночные изменения или новые пополнения изменили первоначальные пропорции.
Гарантируют ли инвестиции прибыль?
Нет. Стоимость инвестиционных активов может как увеличиваться, так и снижаться.
Банк России подчёркивает связь между риском и потенциальной доходностью и рекомендует начинающим инвесторам оценивать свои возможности и не принимать необдуманных решений.
Чек-лист начинающего инвестора
Перед началом инвестирования сохраните этот список.
Финансовая подготовка
- Я знаю свои доходы.
- Я знаю свои обязательные расходы.
- У меня есть финансовый резерв.
- Я контролирую дорогие долги.
- Инвестируемые деньги не нужны мне в ближайшее время.
Инвестиционная стратегия
- Я определил финансовую цель.
- Я определил срок.
- Я понимаю свой риск-профиль.
- Я определил допустимую долю акций.
- Я понимаю принцип диверсификации.
- Я знаю, зачем мне каждый актив.
Брокер
- Я проверил лицензию.
- Я изучил тарифы.
- Я понимаю комиссии.
- Я знаю, где получать отчёты.
- Я понимаю условия выбранного счёта.
Портфель
- Я не вкладываю всё в одну компанию.
- Я не покупаю непонятные инструменты.
- Я не использую кредитное плечо без глубокого понимания его механики.
- Я определил правила ребалансировки.
- Я определил сумму регулярного пополнения.
Психология
- Я готов к временному снижению стоимости портфеля.
- Я не буду принимать решения только из-за паники.
- Я не буду покупать актив только потому, что он резко вырос.
- Я не буду пытаться отыграть убыток повышением риска.
- Я не буду копировать чужой портфель без собственного анализа.
Инвестиции для начинающих: итоговая стратегия
Теперь соберём всё руководство в одну схему.
Шаг 1. Наведите порядок в личных финансах
Поймите:
- сколько зарабатываете;
- сколько тратите;
- сколько можете регулярно откладывать.
Шаг 2. Создайте финансовую подушку
Не используйте инвестиции как замену резервному фонду.
Шаг 3. Определите цель
Капитал нужен не просто ради цифры в приложении.
Шаг 4. Определите срок
Чем ближе дата использования денег, тем важнее контролировать инвестиционный риск.
Шаг 5. Определите риск-профиль
Портфель должен быть психологически и финансово переносимым.
Шаг 6. Выберите брокера
Проверяйте лицензию, тарифы, инструменты и отчётность.
Шаг 7. Выберите тип счёта
Обычный брокерский счёт и ИИС имеют разные особенности.
Шаг 8. Сформируйте структуру
Сначала определите доли классов активов.
Шаг 9. Подберите инструменты
Только после определения структуры выбирайте конкретные бумаги или фонды.
Шаг 10. Инвестируйте регулярно
Сделайте инвестиции частью финансовой системы.
Шаг 11. Не паникуйте во время рыночных колебаний
Падение рынка — часть инвестиционного процесса.
Шаг 12. Периодически пересматривайте портфель
Но не меняйте стратегию из-за каждого движения котировок.
Главная мысль статьи
Инвестиции для начинающих — это не поиск акции, которая завтра вырастет в два раза.
Это построение системы, которая позволяет постепенно превращать часть текущего дохода в долгосрочный капитал.
Хорошая инвестиционная стратегия может выглядеть скучно:
получать доход → откладывать → инвестировать → диверсифицировать → регулярно пополнять → контролировать риски → повторять.
Именно отсутствие «магии» является её преимуществом.
Инвестору не нужно каждый месяц находить новую гениальную идею.
Гораздо важнее:
- сохранять дисциплину;
- контролировать риск;
- избегать крупных ошибок;
- увеличивать инвестиционный взнос по мере роста дохода;
- давать капиталу время.
Заключение
Начать инвестировать значительно проще, когда вы перестаёте воспринимать фондовый рынок как игру, в которой необходимо угадать победителя.
Инвестиции — это долгосрочная работа с капиталом.
На первом этапе не нужно стремиться получить максимальную доходность.
Гораздо важнее научиться:
- управлять личным бюджетом;
- создавать резерв;
- ставить финансовые цели;
- понимать риск;
- выбирать подходящие инструменты;
- диверсифицировать капитал;
- регулярно инвестировать;
- контролировать эмоции;
- анализировать собственные решения.
Даже небольшой регулярный взнос способен стать началом большой финансовой системы.
Главное — не размер первой инвестиции.
Главное — система, регулярность и время.
Если вы только начинаете, не пытайтесь сразу разобраться во всех существующих финансовых инструментах. Начните с основ: финансовой подушки, цели, горизонта, риска, брокерского счёта и простого диверсифицированного портфеля.
А затем постепенно расширяйте знания.
Именно такой подход позволяет превратить инвестиции из непонятного набора графиков и терминов в понятный инструмент управления собственным капиталом.
Что изучать дальше
После прочтения этой статьи логично перейти к следующим материалам:
- Как выбрать брокера новичку
- Как открыть брокерский счёт
- Что такое ИИС и кому он подходит
- Акции для начинающих
- Как выбирать акции
- Облигации для новичков
- Как выбрать биржевой фонд
- Что такое диверсификация
- Как собрать инвестиционный портфель
- Как инвестировать небольшие суммы
- Как работает сложный процент
- Дивидендные инвестиции
- Пассивный доход от инвестиций
- Ошибки начинающих инвесторов
- Как защититься от инвестиционного мошенничества